文|曾羽 尚晓岑
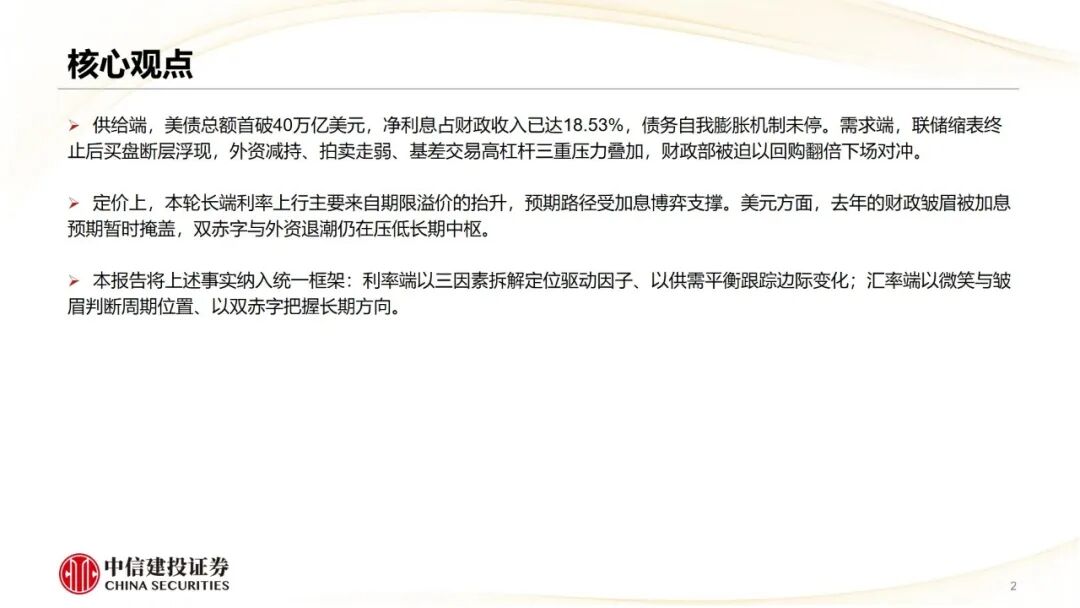
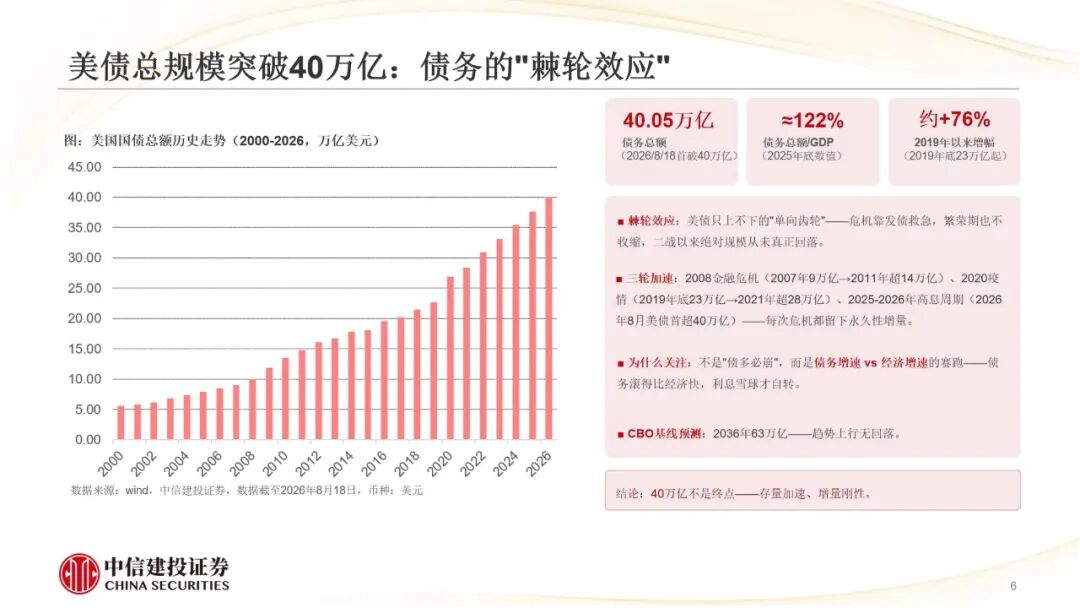
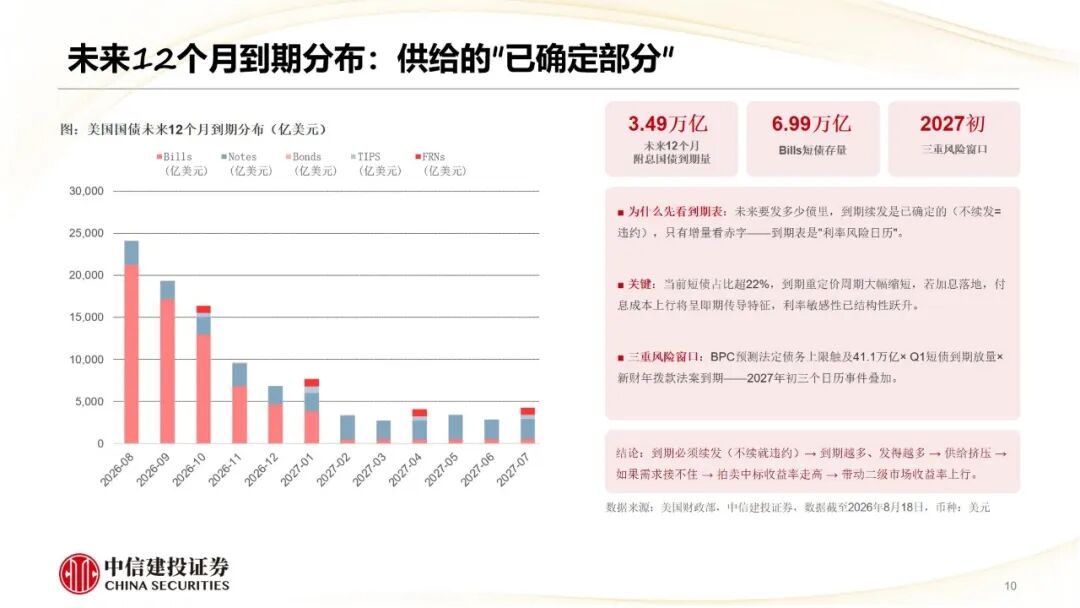
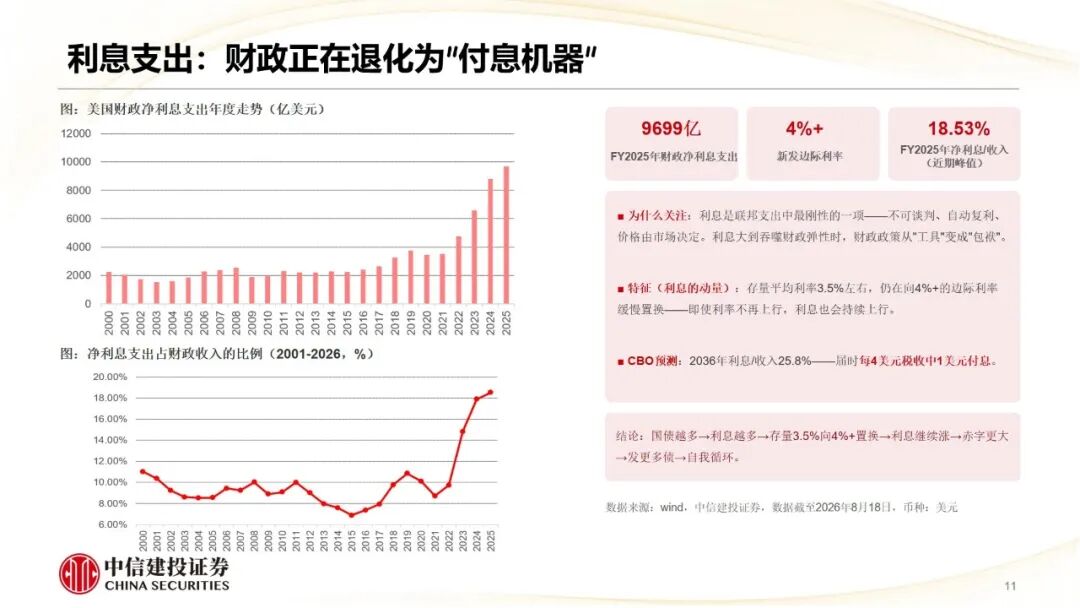
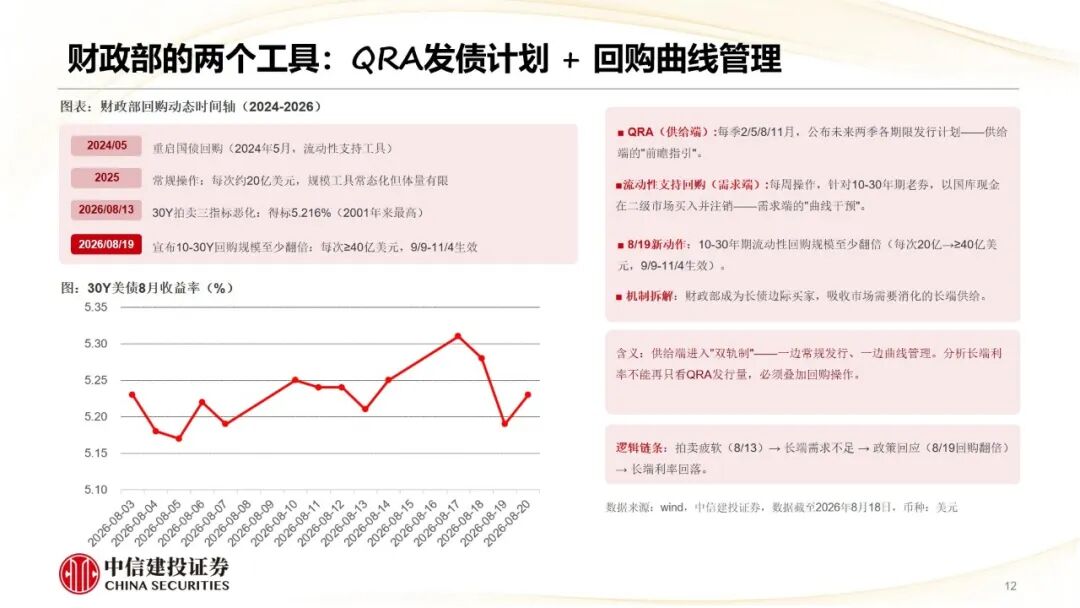
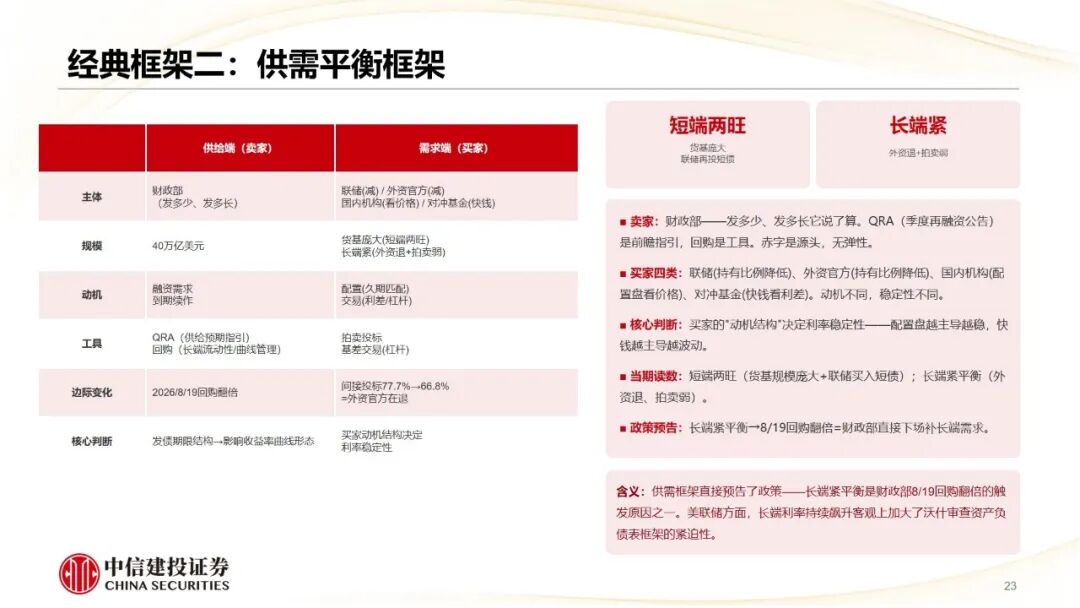
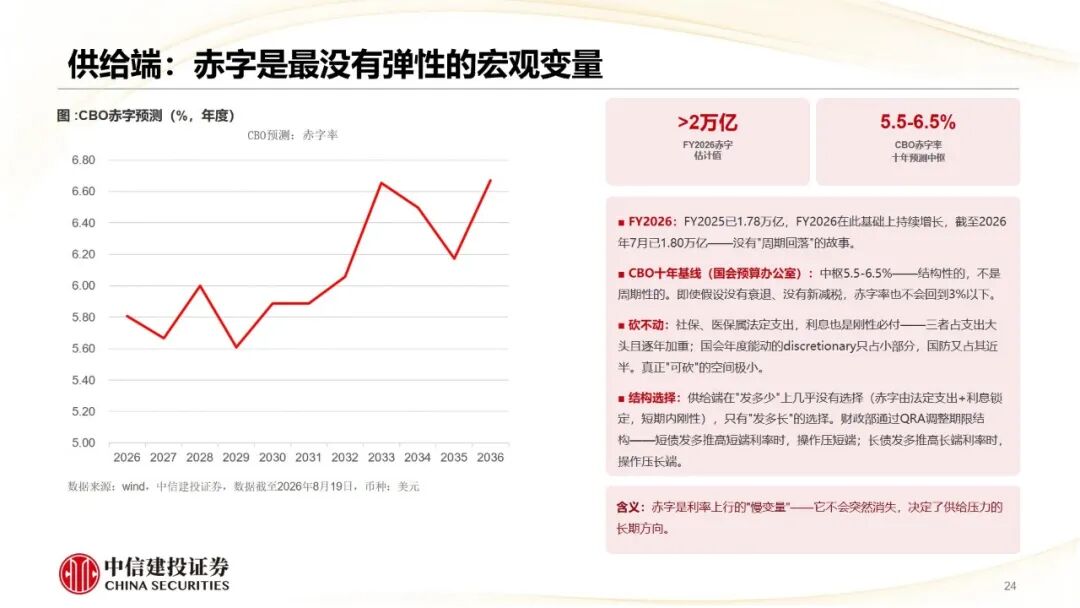
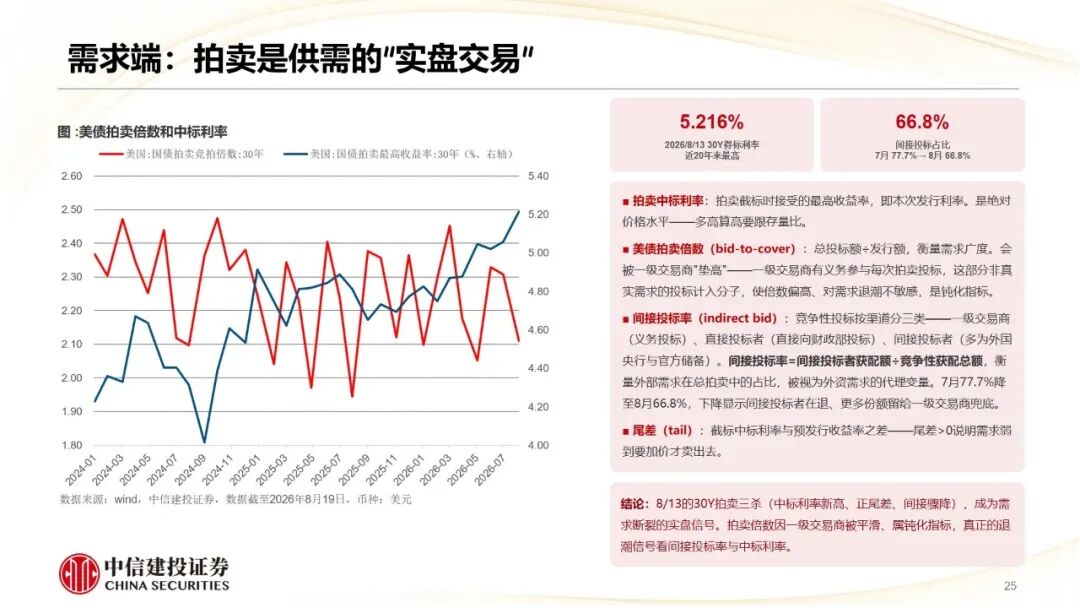
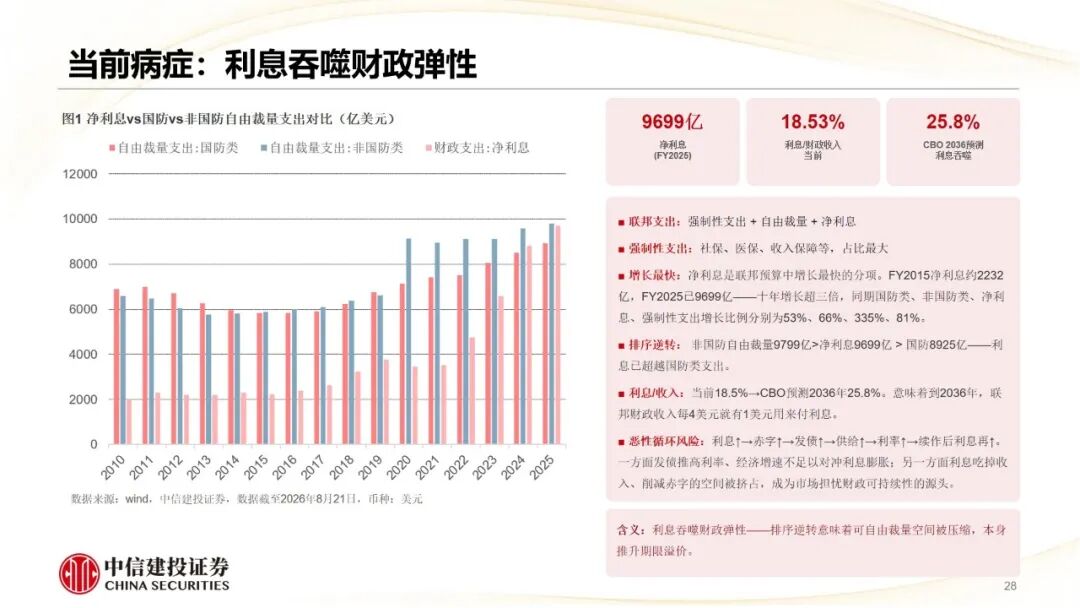
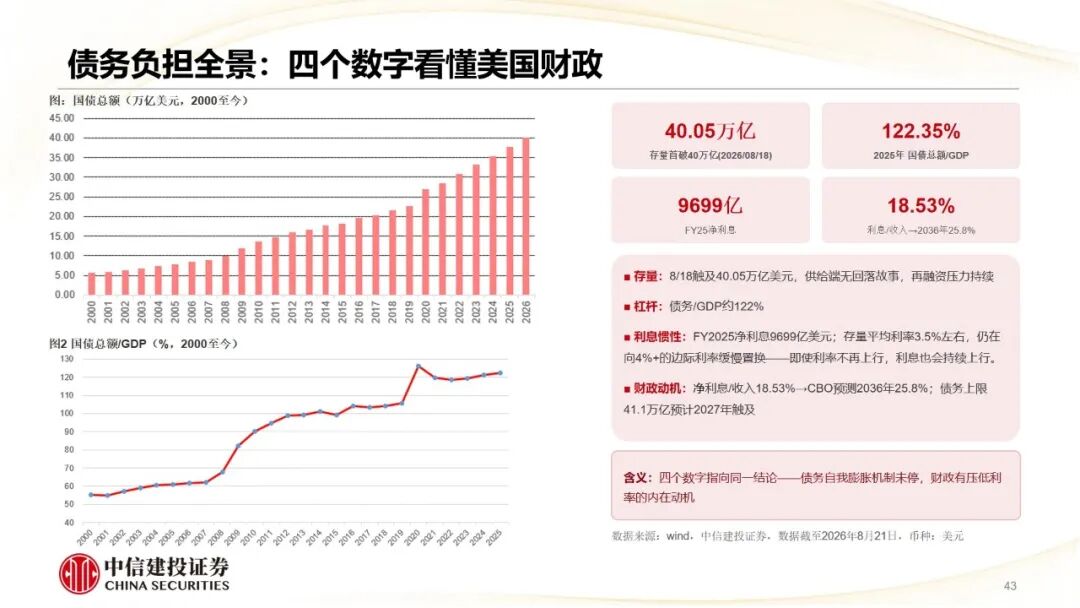
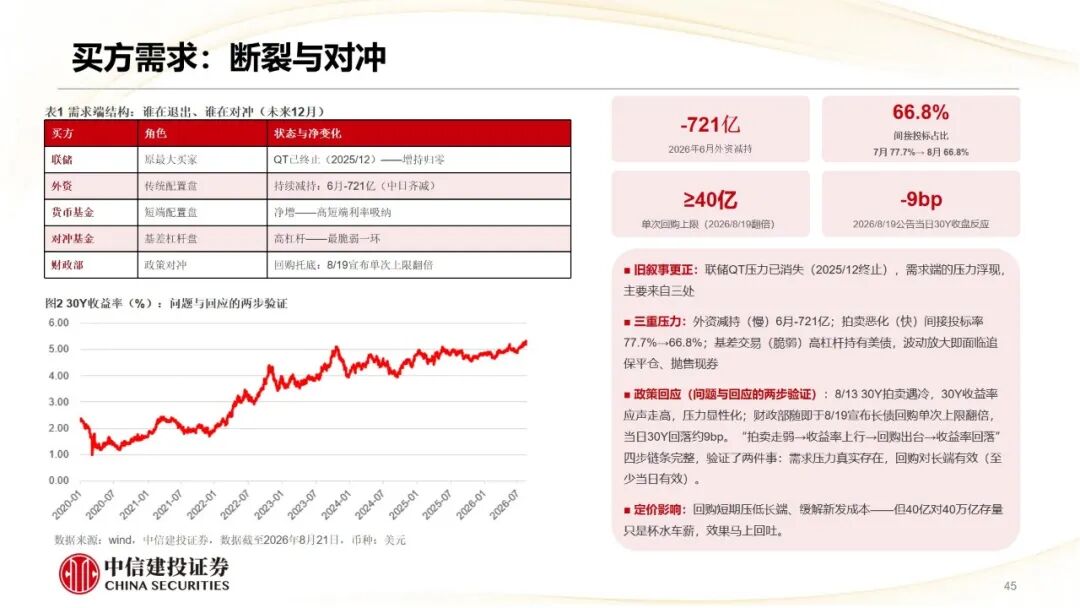
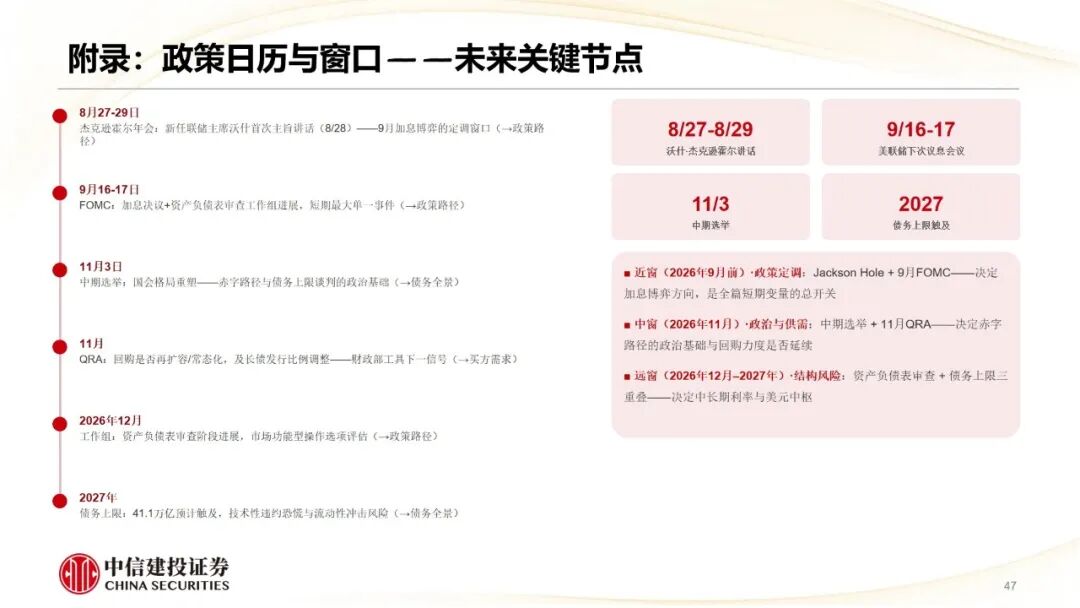
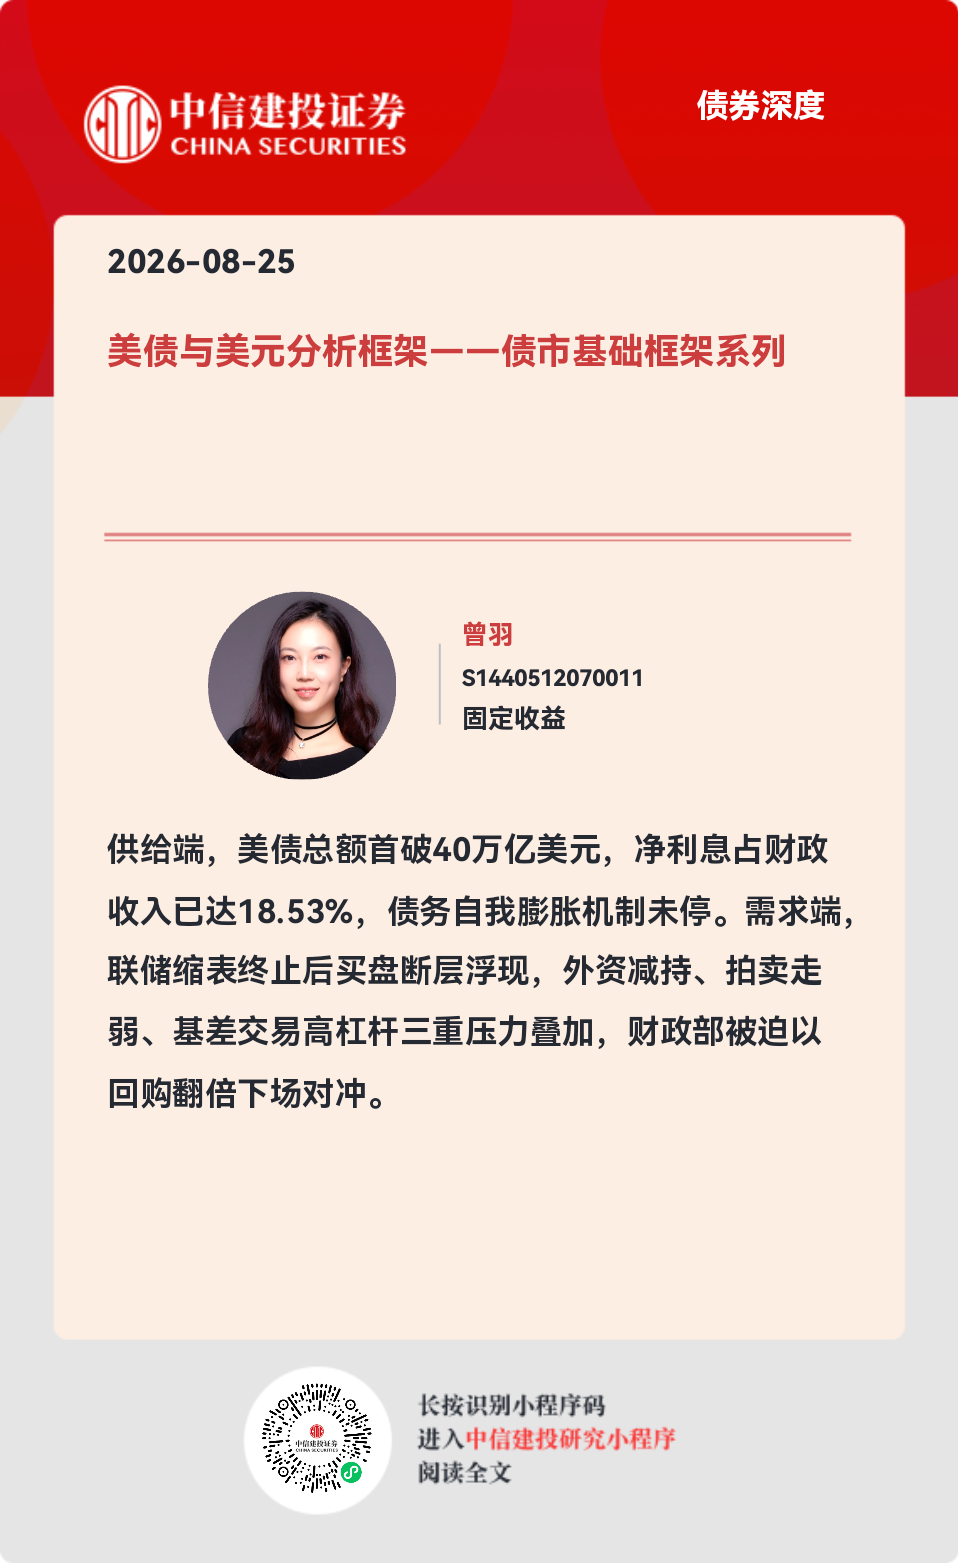
供给端,美债总额首破40万亿美元,净利息占财政收入已达18.53%,债务自我膨胀机制未停。需求端,联储缩表终止后买盘断层浮现,外资减持、拍卖走弱、基差交易高杠杆三重压力叠加,财政部被迫以回购翻倍下场对冲。
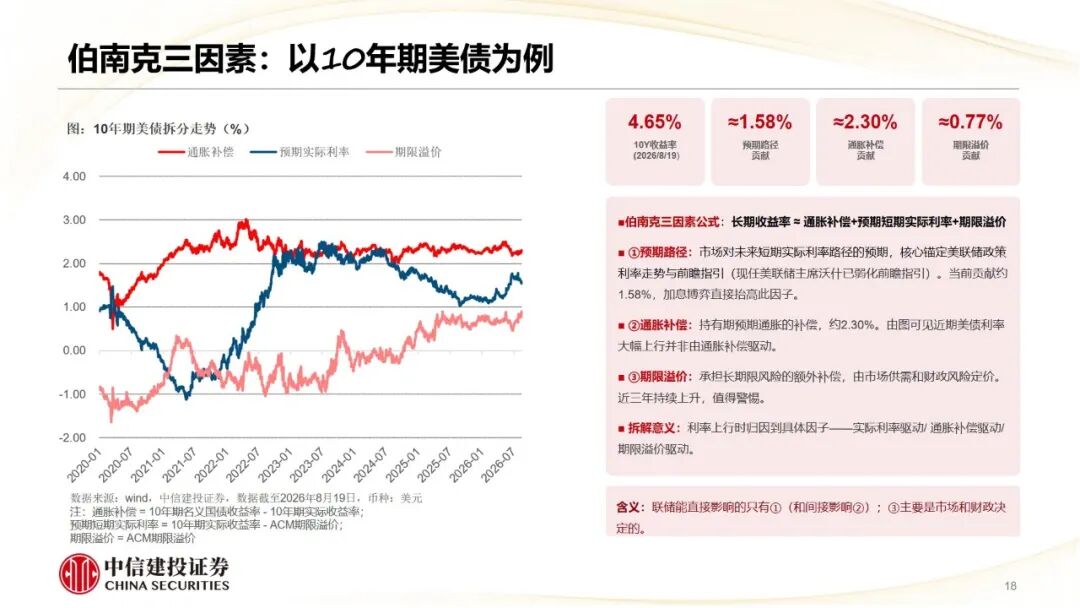
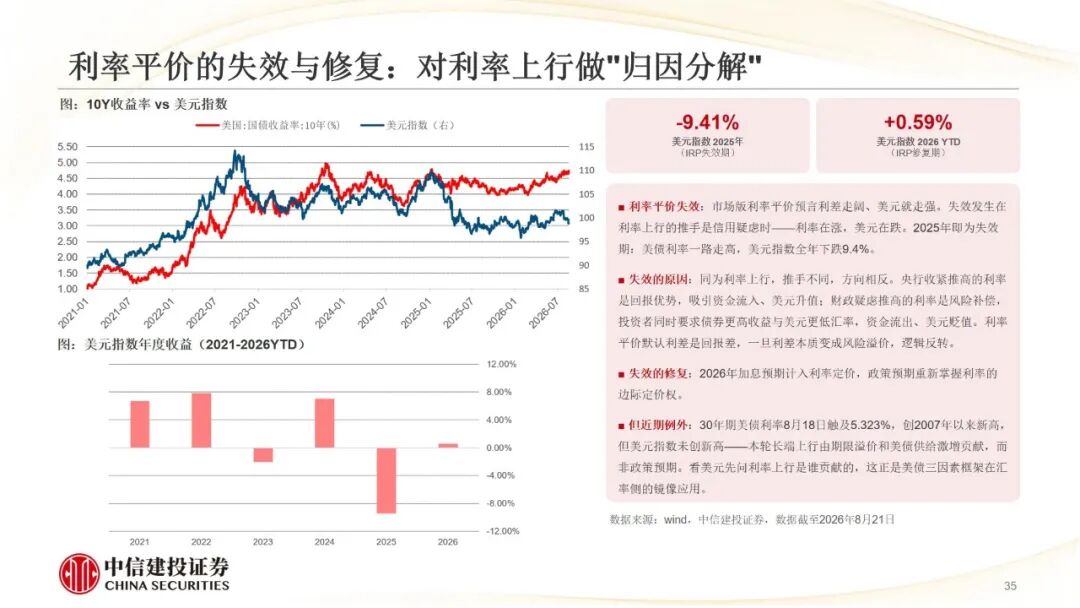
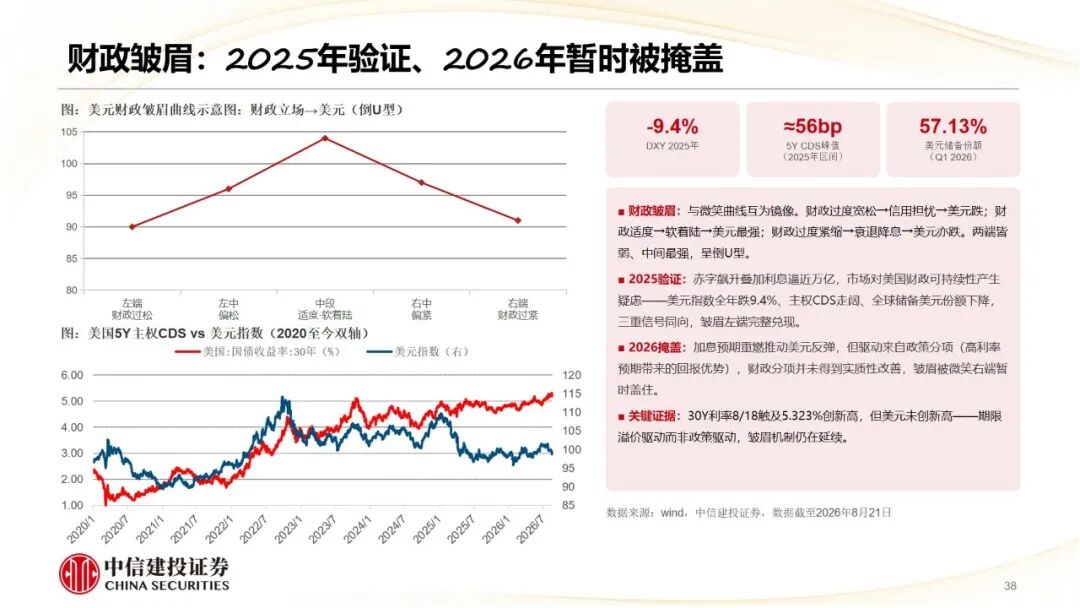
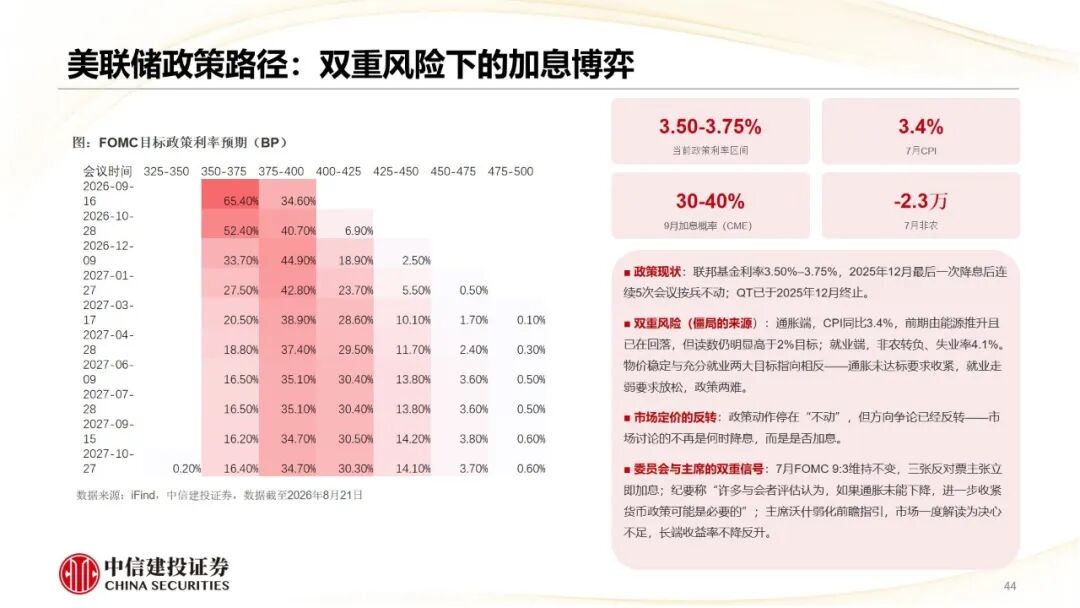
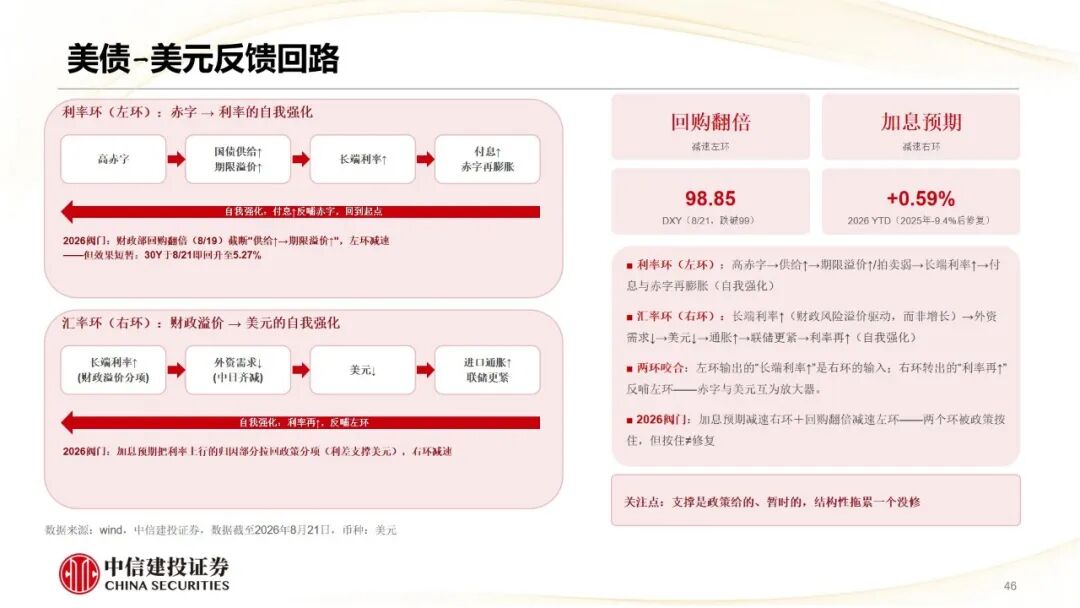
定价上,本轮长端利率上行主要来自期限溢价的抬升,预期路径受加息博弈支撑。美元方面,去年的财政皱眉被加息预期暂时掩盖,双赤字与外资退潮仍在压低长期中枢。
本报告将上述事实纳入统一框架:利率端以三因素拆解定位驱动因子、以供需平衡跟踪边际变化;汇率端以微笑与皱眉判断周期位置、以双赤字把握长期方向。
点击小程序查看报告原文 ]article_adlist-->
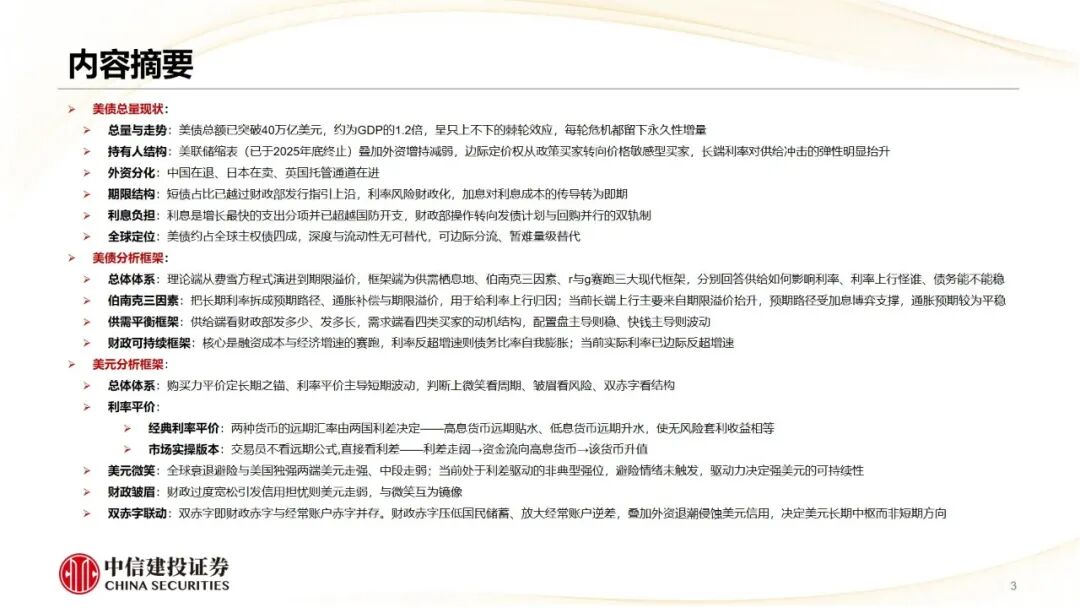
美债总量现状:
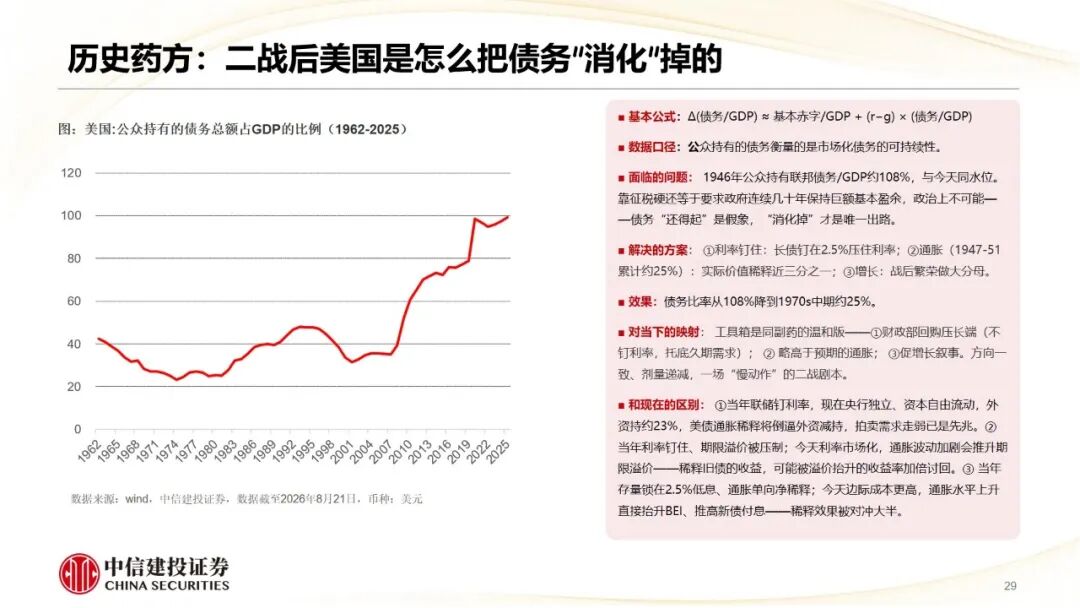
总量与走势:美债总额已突破40万亿美元,约为GDP的1.2倍,呈只上不下的棘轮效应,每轮危机都留下永久性增量
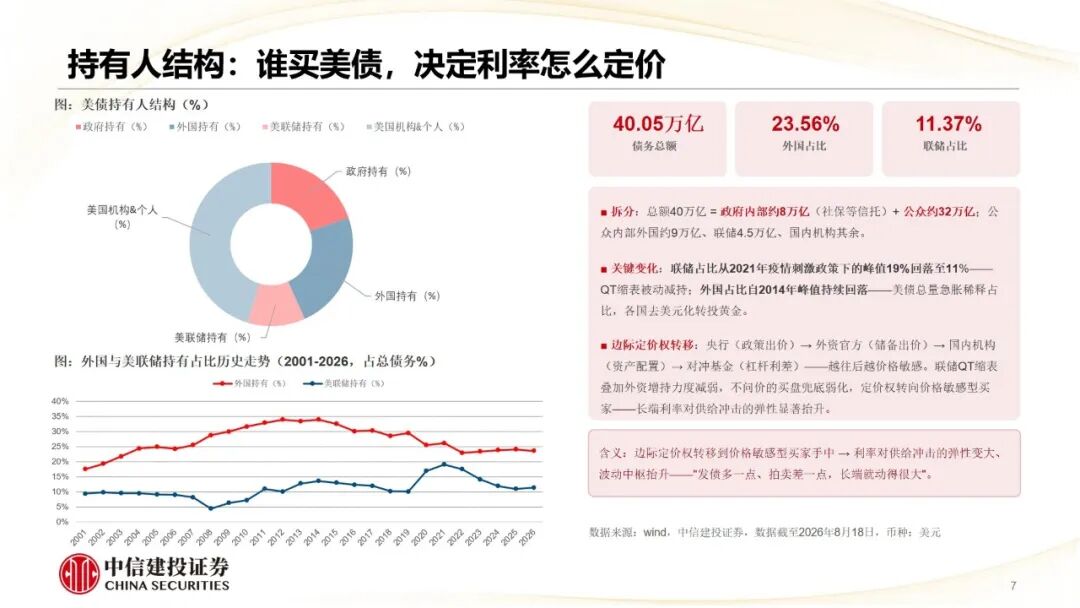
持有人结构:美联储缩表(已于2025年底终止)叠加外资增持减弱,边际定价权从政策买家转向价格敏感型买家,长端利率对供给冲击的弹性明显抬升
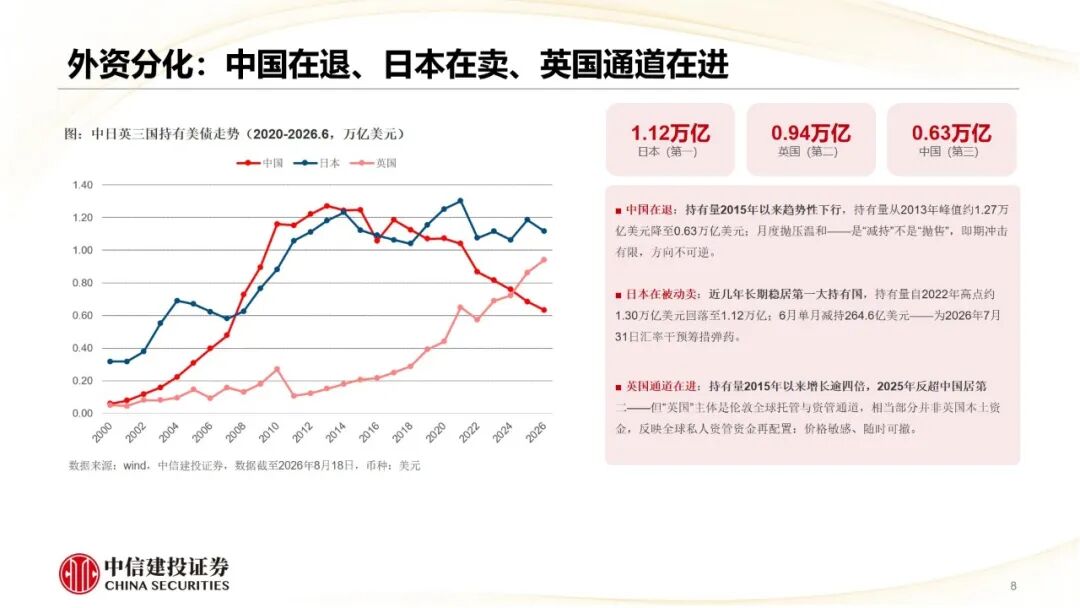
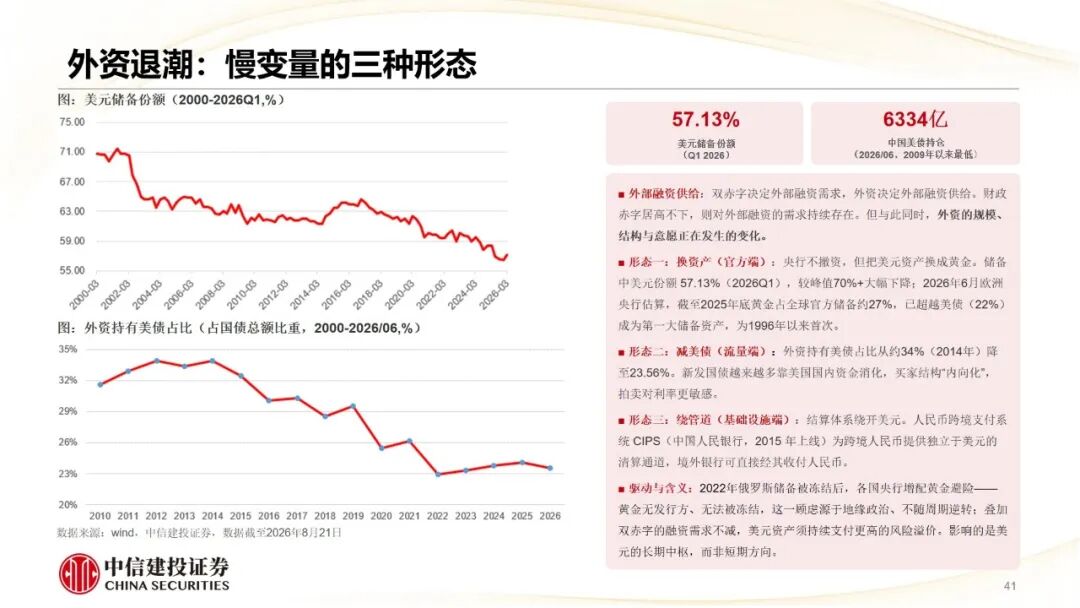
外资分化:中国在退、日本在卖、英国托管通道在进
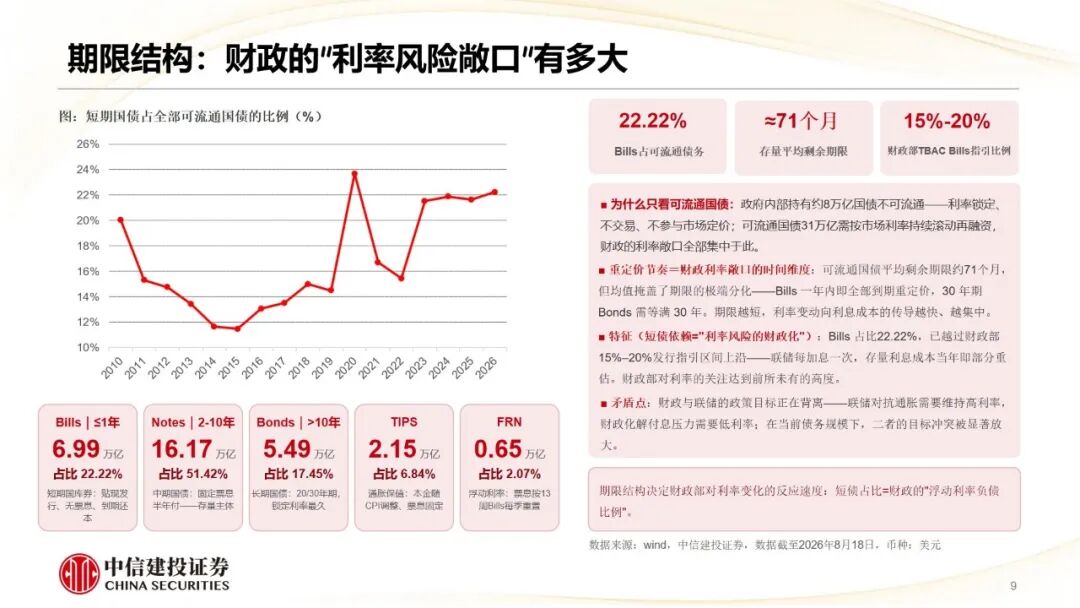
期限结构:短债占比已越过财政部发行指引上沿,利率风险财政化,加息对利息成本的传导转为即期
利息负担:利息是增长最快的支出分项并已超越国防开支,财政部操作转向发债计划与回购并行的双轨制
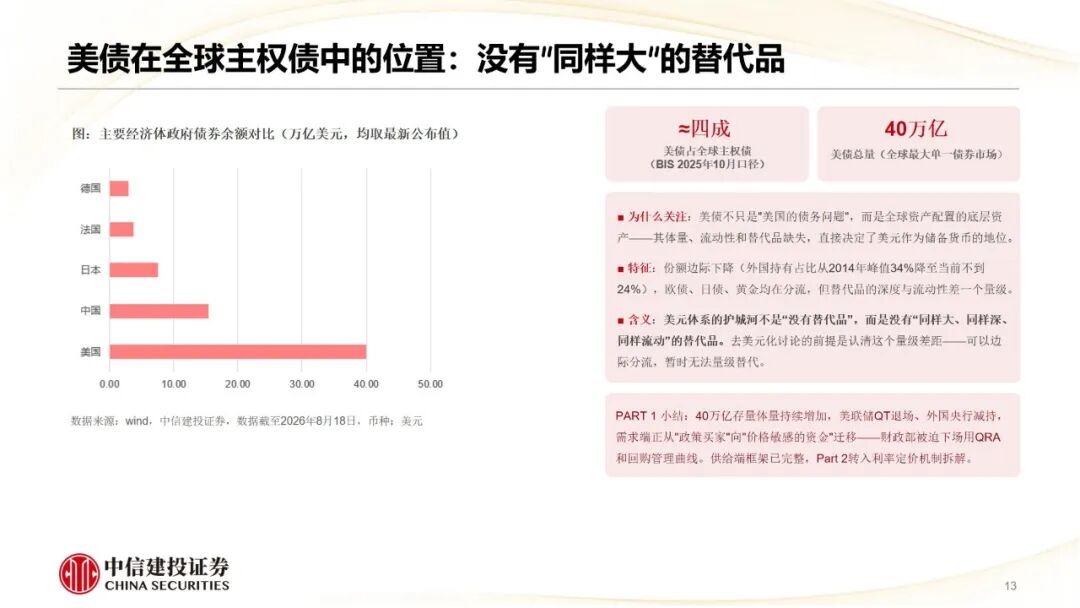
全球定位:美债约占全球主权债四成,深度与流动性无可替代,可边际分流、暂难量级替代
美债分析框架:
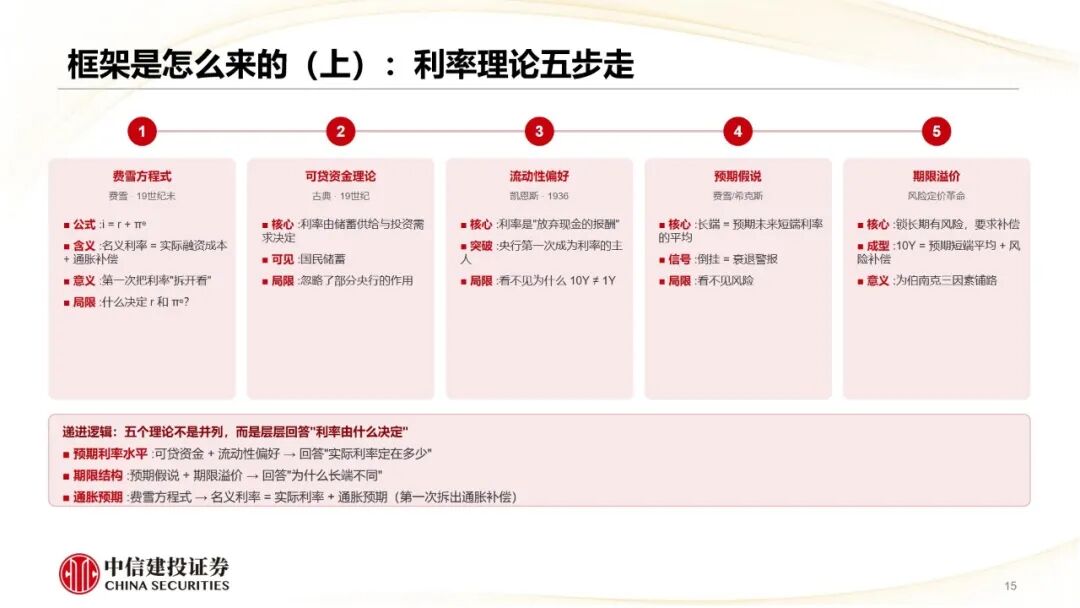
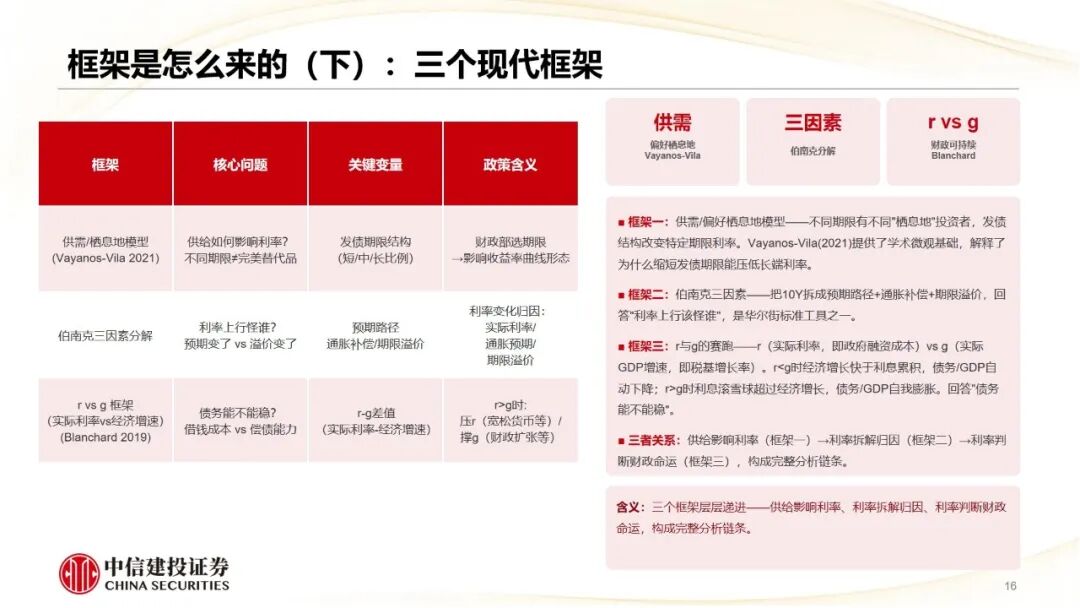
总体体系:理论端从费雪方程式演进到期限溢价,框架端为供需栖息地、伯南克三因素、r与g赛跑三大现代框架,分别回答供给如何影响利率、利率上行怪谁、债务能不能稳
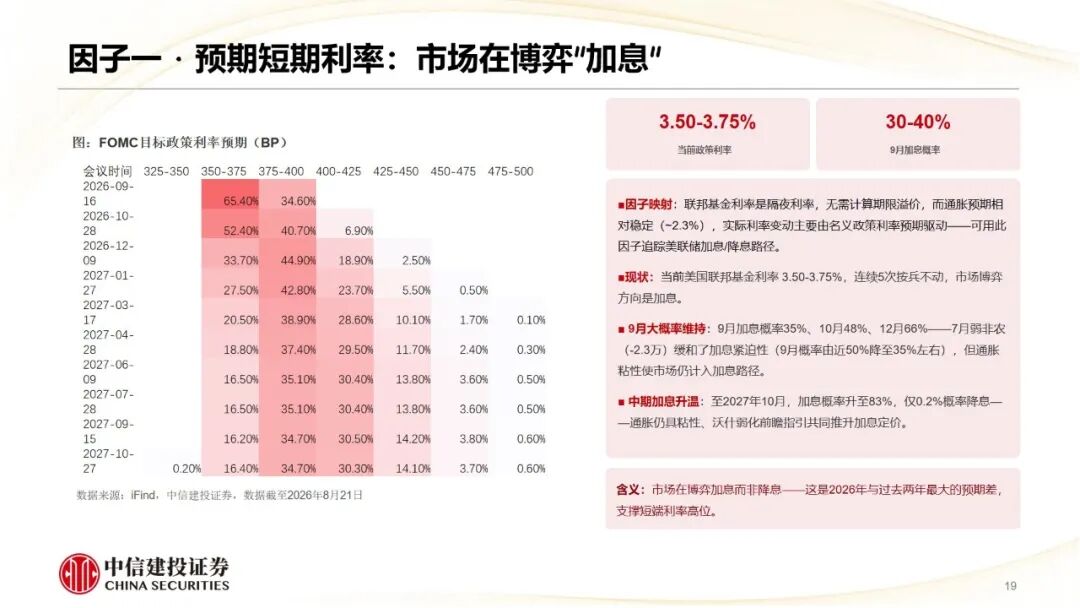
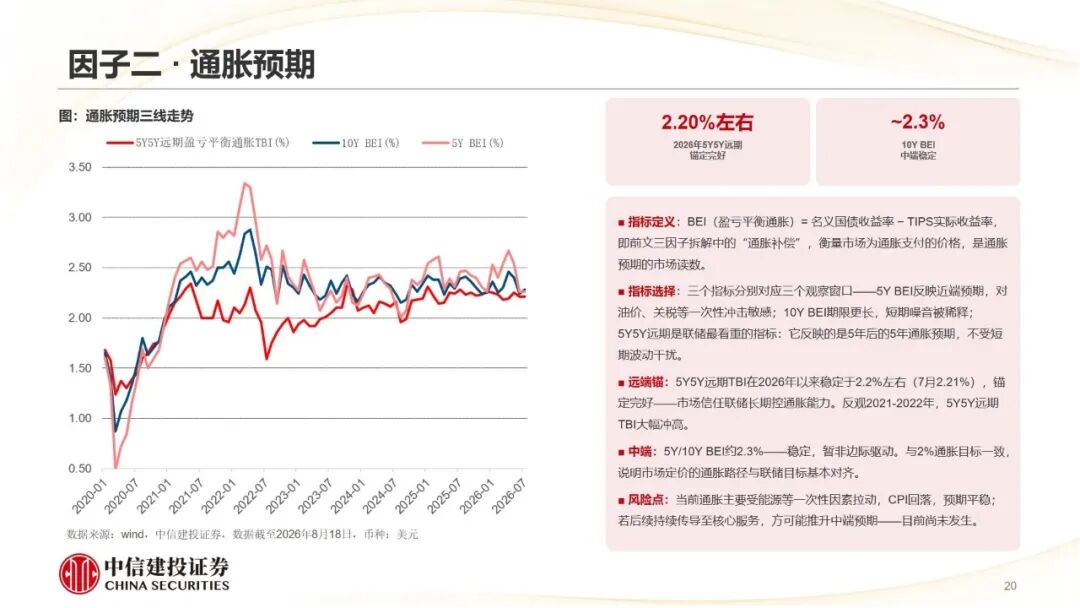
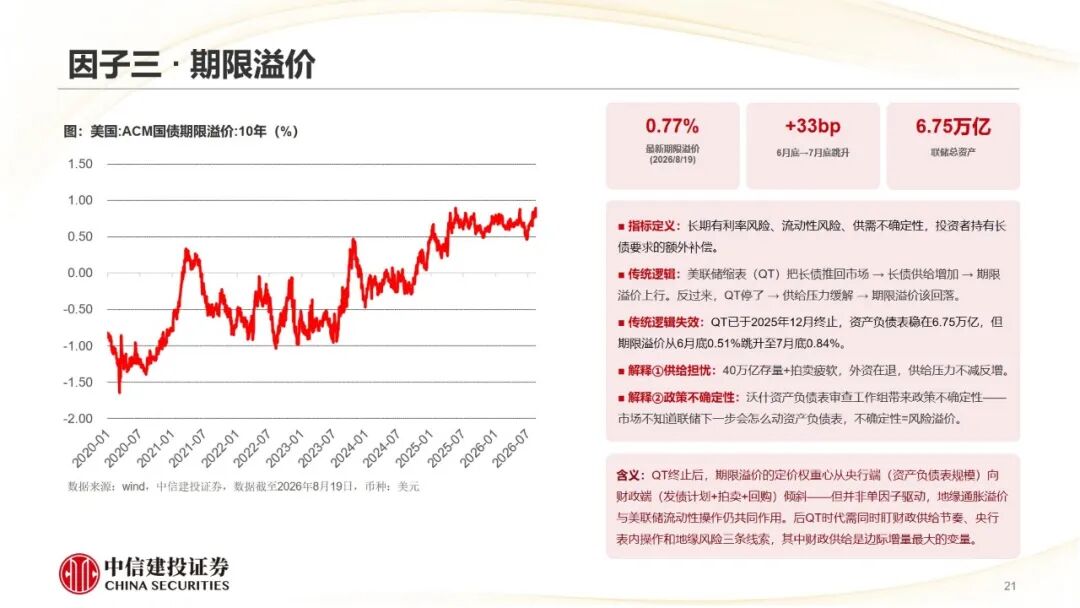
伯南克三因素:把长期利率拆成预期路径、通胀补偿与期限溢价,用于给利率上行归因;当前长端上行主要来自期限溢价抬升,预期路径受加息博弈支撑,通胀预期较为平稳
供需平衡框架:供给端看财政部发多少、发多长,需求端看四类买家的动机结构,配置盘主导则稳、快钱主导则波动
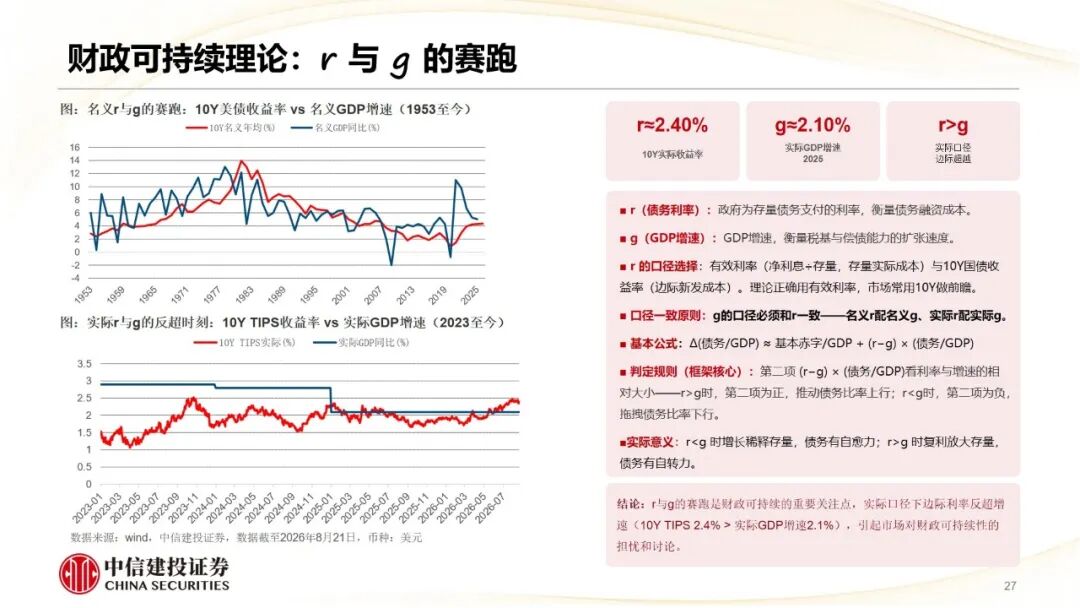
财政可持续框架:核心是融资成本与经济增速的赛跑,利率反超增速则债务比率自我膨胀;当前实际利率已边际反超增速
美元分析框架:
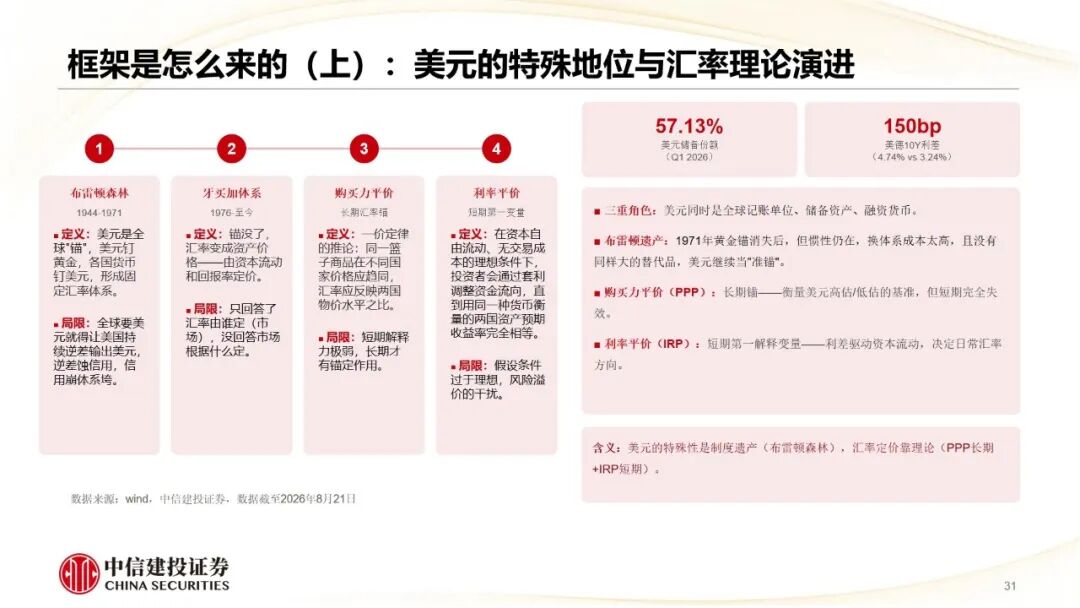
总体体系:购买力平价定长期之锚、利率平价主导短期波动,判断上微笑看周期、皱眉看风险、双赤字看结构
利率平价:
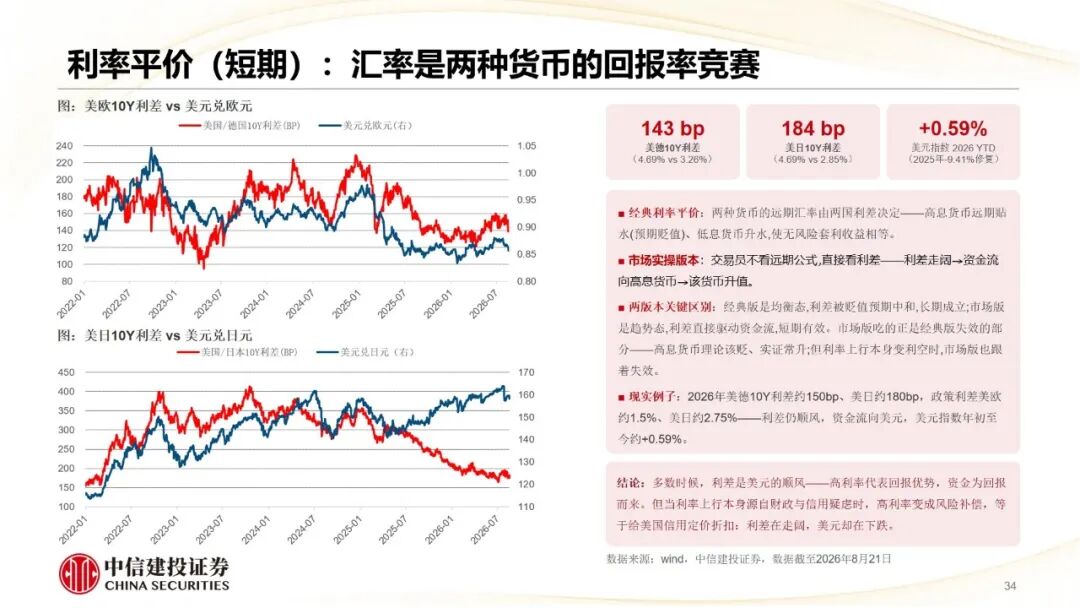
经典利率平价:两种货币的远期汇率由两国利差决定——高息货币远期贴水、低息货币远期升水,使无风险套利收益相等
市场实操版本:交易员不看远期公式,直接看利差——利差走阔→资金流向高息货币→该货币升值
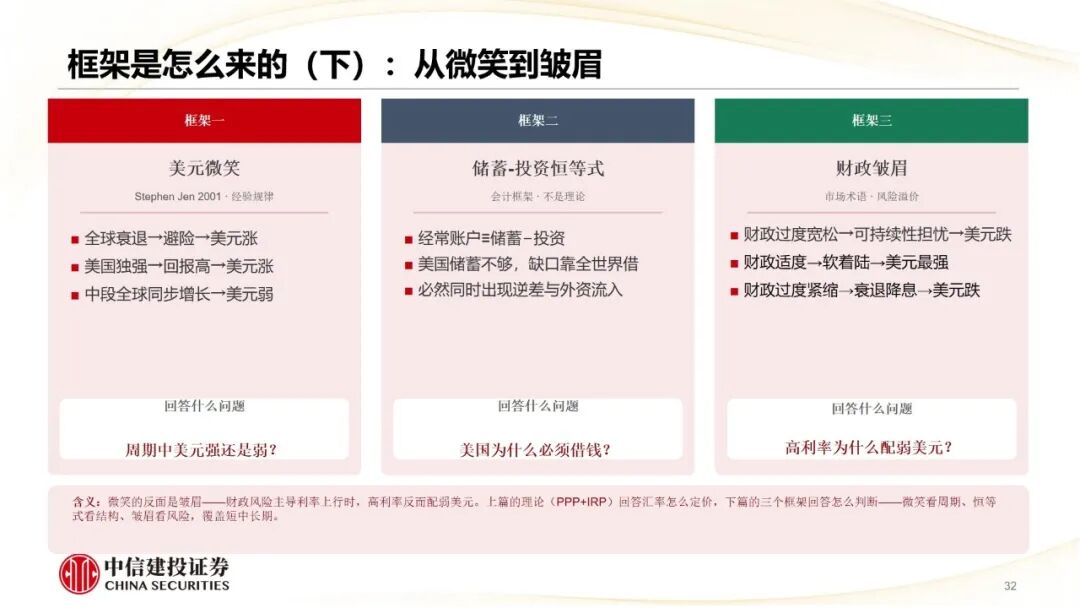
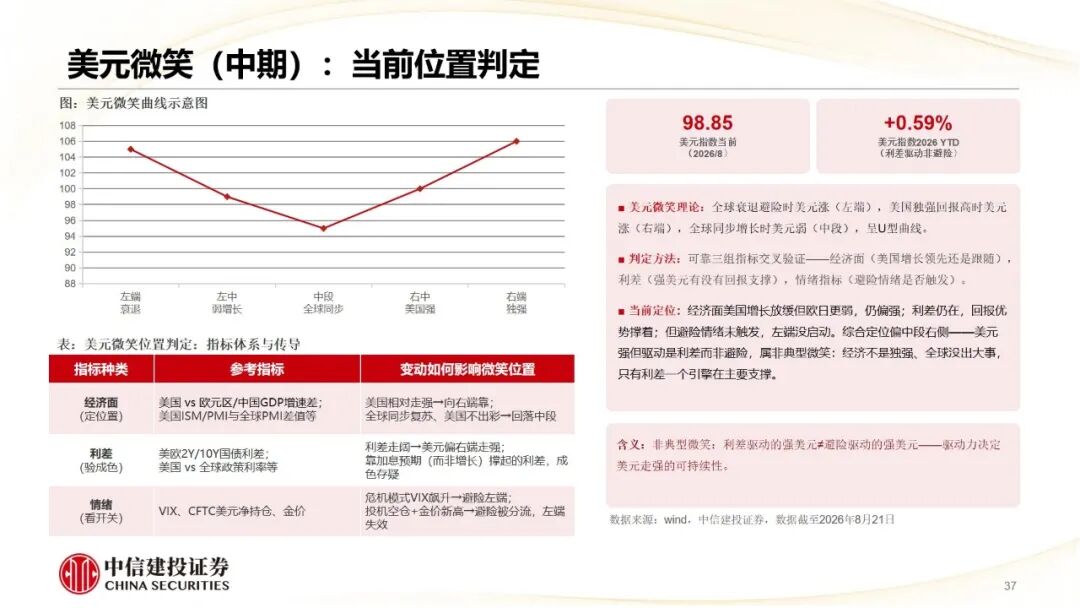
美元微笑:全球衰退避险与美国独强两端美元走强、中段走弱;当前处于利差驱动的非典型强位,避险情绪未触发,驱动力决定强美元的可持续性
财政皱眉:财政过度宽松引发信用担忧则美元走弱,与微笑互为镜像
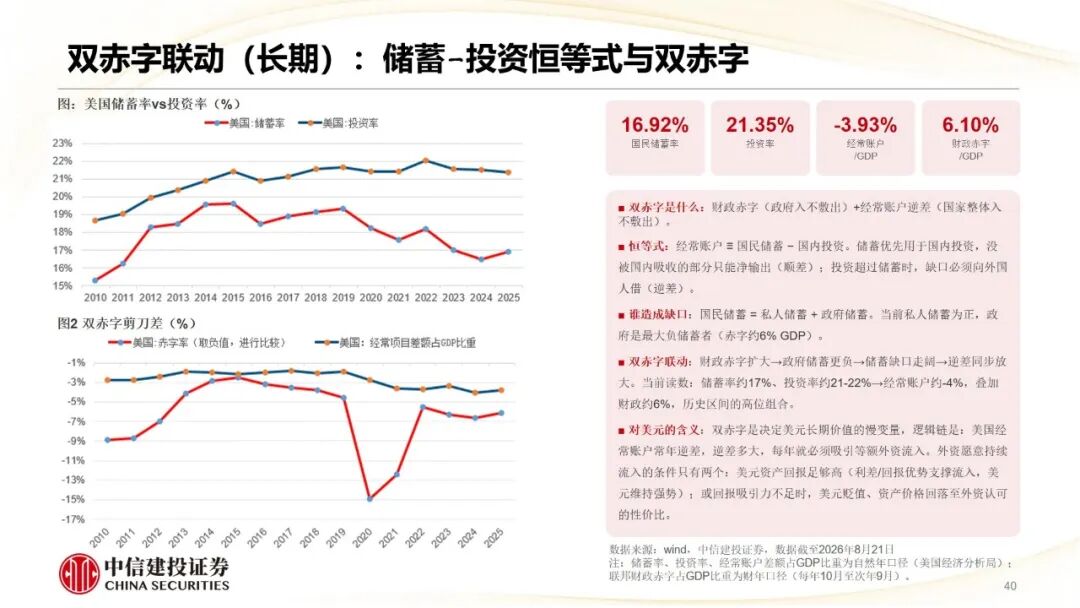
双赤字联动:双赤字即财政赤字与经常账户赤字并存。财政赤字压低国民储蓄、放大经常账户逆差,叠加外资退潮侵蚀美元信用,决定美元长期中枢而非短期方向
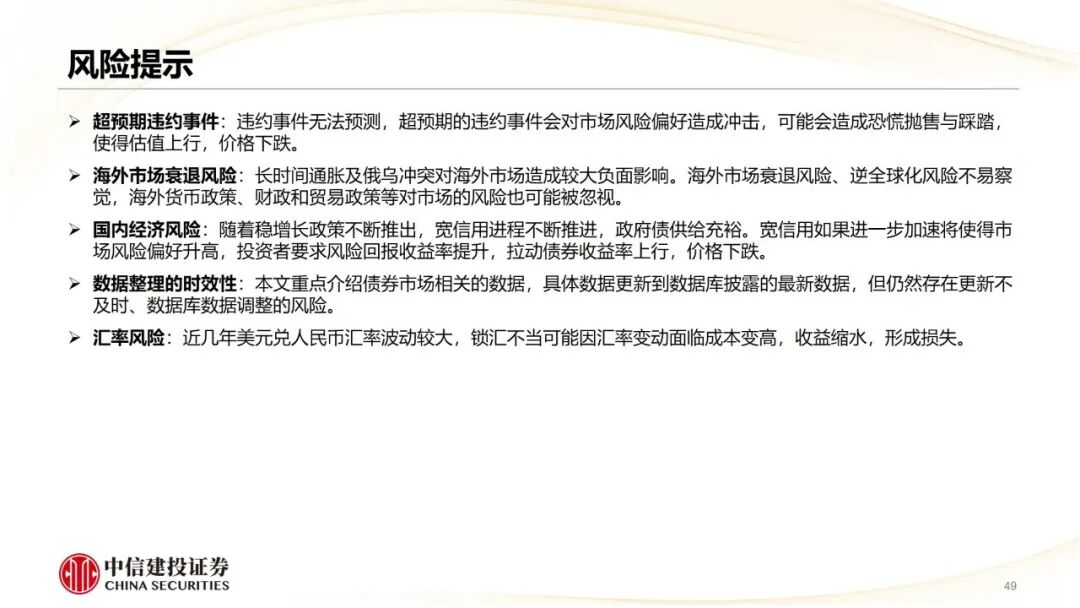
超预期违约事件:违约事件无法预测,超预期的违约事件会对市场风险偏好造成冲击,可能会造成恐慌抛售与踩踏,使得估值上行,价格下跌。
海外市场衰退风险:长时间通胀及俄乌冲突对海外市场造成较大负面影响。海外市场衰退风险、逆全球化风险不易察觉,海外货币政策、财政和贸易政策等对市场的风险也可能被忽视。
国内经济风险:随着稳增长政策不断推出,宽信用进程不断推进,政府债供给充裕。宽信用如果进一步加速将使得市场风险偏好升高,投资者要求风险回报收益率提升,拉动债券收益率上行,价格下跌。
数据整理的时效性:本文重点介绍债券市场相关的数据,具体数据更新到数据库披露的最新数据,但仍然存在更新不及时、数据库数据调整的风险。
汇率风险:近几年美元兑人民币汇率波动较大,锁汇不当可能因汇率变动面临成本变高,收益缩水,形成损失。
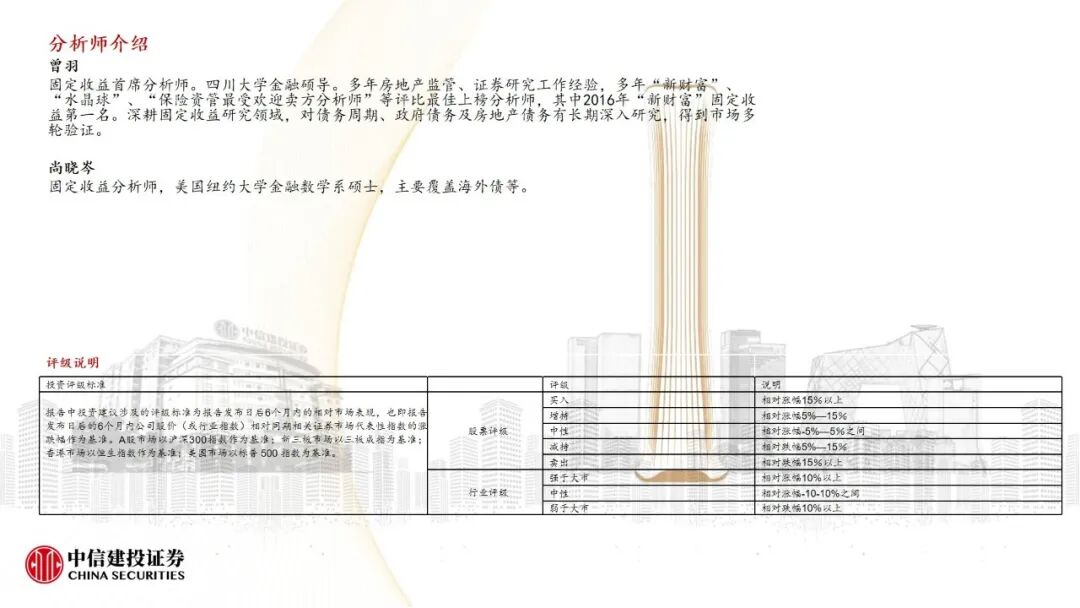
曾羽:固定收益首席分析师。四川大学金融硕导。多年房地产监管、证券研究工作经验,多年“新财富”、“水晶球”、“保险资管最受欢迎卖方分析师”等评比最佳上榜分析师,其中2016年“新财富”固定收益第一名。深耕固定收益研究领域,对债务周期、政府债务及房地产债务有长期深入研究,得到市场多轮验证。
尚晓岑:固定收益分析师,美国纽约大学金融数学系硕士,主要覆盖海外债等。
证券研究报告名称:《美债与美元分析框架——债市基础框架系列》
对外发布时间:2026年8月25日
报告发布机构:中信建投证券股份有限公司
本报告分析师:
曾羽 SAC 编号:S1440512070011
尚晓岑 SAC 编号:S1440523100003
近期热门视频 ]article_adlist-->更多精彩视频,尽在中信建投证券研究视频号,欢迎关注~ ]article_adlist-->
重要提示及免责声明
重要提示:
通过本订阅号发布的观点和信息仅供中信建投证券股份有限公司(下称“中信建投”)客户中符合《证券期货投资者适当性管理办法》规定的机构类专业投资者参考。因本订阅号暂时无法设置访问限制,若您并非中信建投客户中的机构类专业投资者,为控制投资风险,请您请取消关注,请勿订阅、接收或使用本订阅号中的任何信息。对由此给您造成的不便表示诚挚歉意,感谢您的理解与配合!
]article_adlist-->免责声明:本订阅号(微信号:中信建投证券研究)为中信建投证券股份有限公司(下称“中信建投”)研究发展部依法设立、独立运营的唯一官方订阅号。
本订阅号所载内容仅面向符合《证券期货投资者适当性管理办法》规定的机构类专业投资者。中信建投不因任何订阅或接收本订阅号内容的行为而将订阅人视为中信建投的客户。
本订阅号不是中信建投研究报告的发布平台,所载内容均来自于中信建投已正式发布的研究报告或对报告进行的跟踪与解读,订阅者若使用所载资料,有可能会因缺乏对完整报告的了解而对其中关键假设、评级、目标价等内容产生误解。提请订阅者参阅中信建投已发布的完整证券研究报告,仔细阅读其所附各项声明、信息披露事项及风险提示,关注相关的分析、预测能够成立的关键假设条件,关注投资评级和证券目标价格的预测时间周期,并准确理解投资评级的含义。
中信建投对本订阅号所载资料的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证。本订阅号中资料、意见等仅代表来源证券研究报告发布当日的判断,相关研究观点可依据中信建投后续发布的证券研究报告在不发布通知的情形下作出更改。中信建投的销售人员、交易人员以及其他专业人士可能会依据不同假设和标准、采用不同的分析方法而口头或书面发表与本订阅号中资料意见不一致的市场评论和/或观点。
本订阅号发布的内容并非投资决策服务,在任何情形下都不构成对接收本订阅号内容受众的任何投资建议。订阅者应当充分了解各类投资风险,根据自身情况自主做出投资决策并自行承担投资风险。订阅者根据本订阅号内容做出的任何决策与中信建投或相关作者无关。
本订阅号发布的内容仅为中信建投所有。未经中信建投事先书面许可,任何机构和/或个人不得以任何形式转发、翻版、复制、发布或引用本订阅号发布的全部或部分内容,亦不得从未经中信建投书面授权的任何机构、个人或其运营的媒体平台接收、翻版、复制或引用本订阅号发布的全部或部分内容。版权所有,违者必究。
]article_adlist--> 海量资讯、精准解读,尽在新浪财经APP
责任编辑:常福强
查查配提示:文章来自网络,不代表本站观点。